Redalpine schließt achten Fonds mit 250 Mio. US-Dollar
Gibt es noch Geld für die Life-Science-Branche, und wenn ja, wer bekommt es? Offensichtlich diejenigen Fondsmanager mit einer guten Performance, das hört man auch aktuell auf der BIO Europe in Köln an den Stehtischen, wo einige VC-Manager von ihren Bemühungen erzählen, neues Geld für neue Fonds zu erhalten. Schon erfolgreich und sogar extra schnell ist die Schweizer Redalpine. Der Frühphaseninvestor erreicht das sogenannte Hard Cap in deutlich weniger als zwölf Monaten – mit einem Portfolio, das von Biotech bis Deep Tech reicht. |transkript fragte beim Management nach, wie das gelungen ist.
Der Schweizer Venture-Capital-Investor Redalpine hat seinen achten Fonds mit einem Volumen von 250 Mio. US-Dollar geschlossen. Redalpine Capital VIII erreichte damit den gesetzten Hard Cap und war nach Unternehmensangaben überzeichnet. Vom ersten bis zum finalen Closing vergingen weniger als zwölf Monate. In einem weiterhin schwierigen Fundraising-Umfeld für europäische Venture-Capital-Gesellschaften ist das ein vergleichsweise schneller Abschluss.
Der Vorgängerfonds Redalpine Capital VII war 2024 mit 200 Mio. US-Dollar geschlossen worden. Das neue Vehikel wächst damit um ein Viertel. Die Entwicklung steht im Kontrast zum insgesamt rückläufigen Fundraising im deutschsprachigen Raum. Nach Daten von PitchBook wurden 2022 noch 83 Venture-Capital-Fonds mit einem Gesamtvolumen von 6,2 Mrd. Euro geschlossen. In den ersten neun Monaten 2025 waren es lediglich 21 Fonds mit zusammen 2,0 Mrd. Euro. Der Median für die Zeit zwischen Fondsstart und finalem Closing lag zuletzt bei 26 Monaten.
Redalpine benötigte für seinen neuen Fonds weniger als ein Jahr. Das Closing deutet damit auch auf eine weiterhin vorhandene Bereitschaft institutioneller und privater Kapitalgeber hin, in etablierte europäische Venture-Capital-Manager mit einer klaren Investmentstrategie zu investieren.
Naturwissenschaftlicher Hintergrund als Investmentbasis
Redalpine wurde 2006 in Zürich gegründet und hat seinen Hauptsitz inzwischen in Zug. Weitere Büros unterhält die Gesellschaft in Berlin und London. Der Investor konzentriert sich auf europäische Frühphasenunternehmen und führt insbesondere Seed- und Series-A-Finanzierungsrunden an. Aus dem neuen Fonds sollen rund 20 Unternehmen finanziert werden. Insgesamt ist Redalpine an über 100 Unternehmen beteiligt. Die typischen Einzelinvestments liegen zwischen 1 und 15 Mio. US-Dollar.
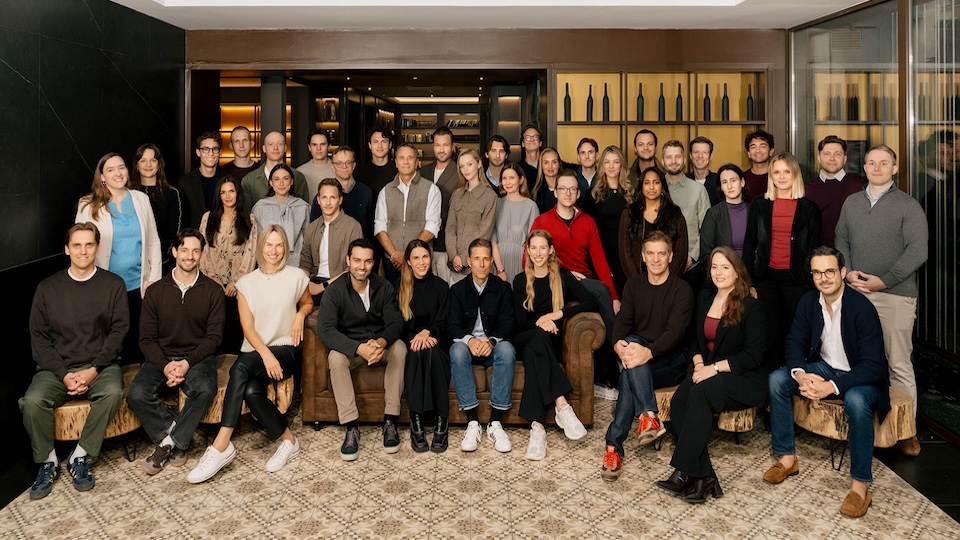
Eine Besonderheit ist die naturwissenschaftliche und technische Ausrichtung des Investmentteams: Etwa die Hälfte der Mitarbeiter hat einen akademischen Hintergrund in Naturwissenschaften oder einem technischen Fach. Das ist insbesondere für die Bewertung technologieintensiver Geschäftsmodelle relevant, bei denen wissenschaftliche Differenzierung, Entwicklungsrisiken und die Übertragbarkeit einer Technologie in industrielle oder medizinische Anwendungen eine zentrale Rolle spielen.
Entsprechend breit ist das Spektrum der Beteiligungen. Redalpine investiert sowohl in Life Sciences und Biotechnologie als auch in weitere Deep-Tech-Felder und technologiegetriebene Geschäftsmodelle. Zu den jüngeren Beteiligungen aus dem achten Fonds zählen Enact Intelligence aus Zürich, das Berliner Unternehmen telli und das Münchner Start-up microagi.
Biotech-Exits und Milliardenbewertung bei Proxima Fusion
Im Life-Sciences-Portfolio hat Redalpine in den vergangenen Jahren mehrere bemerkenswerte Exits erzielt. Dazu zählt Araris Biotech, das vom japanischen Pharmakonzern Taiho übernommen wurde. Der Deal hat einschließlich möglicher Meilensteinzahlungen ein Volumen von bis zu 1,14 Mrd. US-Dollar. Auch Memo Therapeutics wechselte den Eigentümer: Ipsen übernahm das Schweizer Biotech-Unternehmen in einer Transaktion mit einem möglichen Gesamtwert von mehr als 700 Mio. Euro einschließlich erfolgsabhängiger Zahlungen.
Neben den Life Sciences stehen Deep-Tech-Unternehmen im Mittelpunkt der Investmentstrategie. Ein Beispiel ist Proxima Fusion aus München, bei dem Redalpine die Seed-Finanzierungsrunde angeführt hatte. Das auf Fusionsenergie spezialisierte Unternehmen wurde im Juli mit 2,4 Mrd. Euro bewertet. Die Bewertung unterstreicht das Potenzial, das Investoren inzwischen auch in besonders kapitalintensiven europäischen Zukunftstechnologien sehen.
Ein weiterer Exit gelang mit dem Verkauf des KI-Sicherheitsunternehmens Lakera an Check Point. Damit zeigt das Portfolio, dass Redalpine nicht auf eine einzelne Branche festgelegt ist, sondern wissenschaftlich und technologisch anspruchsvolle Geschäftsmodelle über unterschiedliche Märkte hinweg finanziert.
Die Erfolgsgeschichte von Redalpine begann mit einem Frühphasenfonds. Heute betreiben die Partner eine Investmentplattform aus mehreren Fonds. Dahinter steht ein klares Ziel: Der Wert, den Technologieunternehmen in Europa schaffen, soll bei europäischen Anlegern bleiben.
„Europas Selbstvertrauen ist zurück. Nirgends ist das sichtbarer als bei institutionellen Anlegern, die jetzt mit voller Überzeugung in europäische Technologie investieren“, sagt Rafael Hubatschek, Partner und Leiter Investor Relations. „Unsere Fondsplattform erlaubt uns, Gründer von der ersten Finanzierung über die Skalierungsphase hinaus zu begleiten, bis sie zu weltweit führenden Unternehmen ihrer Kategorie werden.“
Mit dem achten Fonds setzt der Investor diese Strategie fort. Die Kombination aus naturwissenschaftlicher Expertise, europäischer Frühphasenorientierung und der Bereitschaft, Unternehmen bereits in frühen Entwicklungsstadien zu finanzieren, bleibt dabei das zentrale Profil. Wie Redalpine die aktuelle Kapitalmarktlage einschätzt, welche Rolle Life Sciences künftig im Portfolio spielen sollen und nach welchen Kriterien die Investmententscheidungen getroffen werden, erläutert das Team im |transkript-Interview.
„Wir investieren dort, wo wissenschaftliche Exzellenz auf ein großes Marktpotenzial trifft“
(Sebastian Becker, General Partner)
Im Gespräch mit dem Redalpine-Team geht es um die Investmentstrategie hinter dem neuen Fonds: Wie gewichtet der Investor Life Sciences gegenüber anderen Deep-Tech-Sektoren? Welche Entwicklungsstadien und Geschäftsmodelle sind besonders interessant? Und was muss ein europäisches Start-up mitbringen, um in einem selektiver gewordenen Finanzierungsmarkt Kapital zu erhalten?
transkript: Das ständige Mantra, das man derzeit aus den VC-Kreisen hört, ist, dass Geld reichlich zur Verfügung steht. Dass es jedoch im Vergleich zu Sicherheit, Raumfahrt, KI und anderen Technologiefeldern der Life-Science-Branche mitunter schwerfällt, die scheinbar risikoreichen Returns zu argumentieren. Ist das auch Ihre Erfahrung?
Redalpine: Geld ist da, aber es sucht Sicherheit. Die Branche hat in den letzten Jahren wenig zurückgezahlt, also fragt jeder Investor vor einem neuen Commitment: Welcher Manager hat Geld zurückgespielt? Das Kapital konzentriert sich stärker auf Manager mit Rückflüssen. Life Science hat es aktuell strukturell schwerer, das stimmt: längere Wege, binäres Risiko, hoher Kapitalbedarf. Uns trifft das aus zwei Gründen nicht. Wir haben geliefert: Memo Therapeutics an Ipsen, Araris an Taiho, Lunaphore an Bio-Techne, alle aus früheren Fonds, also mit der Geduld, die diese Branche braucht. Und unsere Investoren bekommen Software und Science in einem Fonds.
transkript: Warum ist es bei Ihnen besser gelaufen?
Redalpine: Weil wir seit 20 Jahren stetig liefern. Wir haben mehrere Zyklen durch, und das Kapital landet in solchen Phasen bei denen, die über die Jahre Top Quartile geliefert haben. Der zweite Grund ist unsere Strategie. Die Hälfte unseres Investmentteams sind Wissenschaftler. Wir finanzieren Firmen, deren Technologie schwer zu kopieren ist. Gründer aus der Wissenschaft schätzen sehr, dass sie bei uns Gesprächspartner auf Augenhöhe finden. Der dritte Grund: Investoren investieren in Teams. Wie erfahren ist das Team, wie diszipliniert war es 2021, als alle zu hohen Bewertungen eingestiegen sind? Diese Fragen sind wichtiger geworden, und sie haben für uns gesprochen.
transkript: Profitieren Sie mit Ihrem Fonds von größeren Dachfonds in Deutschland und Europa als Einlegequelle oder haben Sie andere etablierte Investorenzugänge?
Redalpine: Beides. Angefangen haben wir vor 20 Jahren mit Angels, Unternehmern und Family Offices. Die sind bis heute dabei. Darüber hat sich die Basis Schritt für Schritt institutionalisiert: Fund of Funds, Corporates, Staatsfonds, Banken, Versicherungen, Pensionskassen. Beim neuen Fonds stammt rund ein Drittel des Kapitals von Häusern, mit denen wir vorher nie gesprochen hatten, darunter mehrere Pensionskassen und Versicherungen. Der Rest kommt von Investoren, die uns schon kannten.
transkript: Wie genau stellen Sie sich das Investieren aus dem neuen Fonds heraus vor? In welche Bereiche soll das Geld in welcher Größenordnung ungefähr gehen?
Redalpine: Wir machen weiter, was wir seit 20 Jahren machen: Software und Wissenschaft, technisch differenzierte Firmen. Eine feste Quote je Sektor haben wir nicht. Wir investieren, wo Team und Tech Hedge zusammenkommen. Die ersten Investments aus dem neuen Fonds zeigen die Bandbreite: Enact Intelligence aus Zürich baut Robotik, Arlequin AI aus Paris schützt kritische Systeme, Helical aus London betreibt ein KI-Labor.
transkript: Welchen Teil davon halten Sie in etwa für das bestehende Portfolio vor?
Redalpine: Bis zu 50 Prozent. Das ist bei uns Teil der Strategie: Wer früh einsteigt, muss in den entscheidenden Runden mitgehen können, sonst verwässert der frühe Mut. Wird eine spätere Runde größer, als der Fonds allein tragen sollte, holen wir unsere Investoren direkt dazu. Das machen wir nur, wenn es wirklich Sinn macht. Oft sind das Gelegenheiten, an die man sonst nicht herankäme, weil wir die Firma seit Jahren begleiten.
 Syngenta
 Molecular Partners AG
 Alentis Therapeutics